Die Nachhaltigkeitsstrategie in Zeiten der CSRD-Berichtspflicht
| von Anke Steinbach | Beitrag teilen:
 no-repeat center center)
Die Nachhaltigkeitsstrategie in Zeiten der CSRD-Berichtspflicht sieht anders aus als noch vor wenigen Jahren. Für jedes wesentliche Thema braucht es heute eigene Konzepte, Maßnahmen, Ziele und Kennzahlen. Eine griffige Gesamtstrategie bleibt trotzdem wichtig, vor allem für Kommunikation und Transformationsfahrplan.
Kurz und knapp
- Die CSRD-Berichtspflicht verlangt für jedes wesentliche Thema eigene Konzepte, Maßnahmen, Ziele und Kennzahlen: Strategiearbeit wird kleinteiliger und muss entlang der ESRS formuliert werden.
- Die Strategiearbeit läuft unterschiedlich: top-down bei etablierten Themen wie Klimaschutz, eher bottom-up bei jüngeren Themen wie Biodiversität.
- Eine übergreifende Nachhaltigkeitsstrategie bleibt entscheidend: Sie gibt Orientierung, wo einzelne CSRD-Themen das allein nicht leisten.
- Drei Beispiele aktueller Kundenprojekte zeigen, wie konkrete Anforderungen mit der Strategiearbeit sinnvoll verknüpft werden können: EmpCo-Konformitätscheck, Biodiversitätsstrategie, ESG-Kennzahlensystem.
Die bisherige Praxis der Nachhaltigkeitsstrategie
Die Verabschiedung einer Nachhaltigkeitsstrategie war für viele Unternehmen ein Meilenstein auf ihrer Nachhaltigkeits-Reise. Sie fasste zusammen, welche Schwerpunkte das Unternehmen fokussiert und welche Ziele bis zu einem bestimmten Zeitpunkt erfüllt werden sollen. ESG-Themen bekamen auf diese Weise eine Priorität im Unternehmen, setzten ein klares Signal der Professionalität nach außen und ermöglichten, den Fortschritt zu messen und sichtbar zu machen. Herausfordernd war, und ist, in dem Zusammenhang insbesondere:
- Die Operationalisierung „weicher“ Themen im Sozialen, zum Beispiel in Bezug auf Unternehmenskultur, Diversität und Entwicklung von Mitarbeitenden.
- Das Setzen konkreter Ziele bei komplexen Transformationsthemen wie Kreislaufwirtschaft oder Nachhaltigkeitsinnovationen im Produktportfolio.
- Die Formulierung von Impact-Zielen statt Prozess-Zielen.
Wie ändert die CSRD die Nachhaltigkeitsstrategie in der Praxis?
Mit der CSRD-Berichtspflicht erlebt das Thema ESG-Strategie eine Renaissance, allerdings anders als bisher gewohnt. Die doppelte Wesentlichkeitsanalyse bringt eine Liste wesentlicher Themen, vorgegeben durch die Berichtsstandards. Für jedes davon müssen Unternehmen eigene Konzepte, Maßnahmen, Ziele und Kennzahlen erarbeiten und darstellen. Das verlangt eine deutlich differenziertere Aufbereitung von Strategie, als es viele bisher kannten, entlang eines vorgegebenen Systems.
Dabei ist zum Beispiel Kreislaufwirtschaft in einem eigenen ESRS-Themenstandard zusammen mit Ressourcennutzung abgebildet, und Diversität ist Teil des umfassenderen Sozialstandards zur eigenen Belegschaft. Die oben genannten Herausforderungen lösen sich jedoch mit der CSRD nicht auf. Die wesentlichen Themen müssen jeweils für sich genau im Hinblick auf die zu leistende Strategiearbeit bewertet werden. Klimaschutz (ESRS E1) ist dabei das am stärksten formalisierte Thema, auch dank etablierter Rahmenwerke wie der Science Based Targets initiative und dem Greenhouse Gas Protocol, was die Operationalisierung erleichtert. Bei vielen anderen Themen zeigt sich in der Praxis eher ein zersplitterter Zugang zur Strategiearbeit, auch wegen der Komplexität von Themen wie Kreislaufwirtschaft oder Biodiversität oder mangels etablierter Maßstäbe zur Operationalisierung. Die Berichterstattung nach CSRD zwingt Unternehmen damit zur konkreten Auseinandersetzung mit komplexen unternehmerischen Fragestellungen. Gleichwohl ist dafür auch ein schrittweises Vorgehen sinnvoll und im Rahmen der CSRD möglich.
Entsprechend unterschiedlich läuft die Detailarbeit. Beim Klimaschutz geben die genannten Rahmenwerke die Richtung vor: Die Ziele stehen fest, sind oft extern geprüft und mit klaren Meilensteinen versehen. Die Aufgabe liegt dann darin, passende Kennzahlen und Prozesse zu entwickeln und vor allem die Maßnahmen umzusetzen, mit denen sich diese Ziele erreichen lassen. Das ist Arbeit von oben nach unten, also top-down. Bei Biodiversität und anderen jüngeren Themen steht dagegen oft die Grundlagenarbeit am Anfang: Was bedeutet das Thema konkret für das eigene Geschäftsmodell? Welche Kennzahlen und Maßnahmen passen dazu? Hier entsteht die Strategie von unten nach oben, also bottom-up.
Dazu kommt: Die Themenstandards der ESRS und ihre Teilaspekte sind bewusst allgemein gehalten und für sich genommen oft sperrig und wenig leitend, etwa „pollution of air“, „resources inflows, including resource use“ oder „equal treatment and opportunities for all“. Was das konkret für den Maschinenbauer oder den Lebensmittelhersteller bedeutet, verrät der Begriff allein nicht, weder nach außen noch oft im eigenen Haus. Für den CSRD-Bericht lässt sich das im Detail über mehrere Seiten ausführen und belegen.
Für die Kommunikation nach außen und die Orientierung im eigenen Unternehmen braucht es trotzdem die griffige Übersetzung: Luftemissionen aus der Produktion sind relevant. Die Energieeffizienz unserer Maschinen ist ein entscheidender Hebel für die Reduktion der Emissionen im laufenden Betrieb beim Kunden. Wir beschäftigen uns mit den Rohstoffen im Anbau. Verpackungen sind ein zentrales Thema für uns. Solche Sätze geben Orientierung. Im Ergebnis ist die Strategiearbeit entlang der CSRD damit kleinteilig, stark formalisiert und jährlich zu prüfen. Sie ist außerdem wenig unternehmensspezifisch und für eine Reihe von Kommunikationszwecken wenig geeignet. Genau das macht die übergreifende Strategie daneben weiterhin wichtig.
Braucht es noch eine übergreifende Nachhaltigkeitsstrategie?
Ja. Die Praxis bestätigt die Relevanz einer ESG-Strategie, die kompakt, übersichtlich und konkret ist. Sie fasst die wichtigsten transformatorischen Themen des Unternehmens zusammen. Der Abgleich mit den wesentlichen Themen aus der CSRD-Berichterstattung muss selbstverständlich stattfinden. Eine 1:1-Liste wird die übergreifende Nachhaltigkeitsstrategie kommunikativ und inhaltlich gesehen nicht unbedingt sein.
Aus der langjährigen Beratungspraxis von STEINBACH STRATEGIEN ist eine Übersicht mit den wichtigsten Punkten entstanden, was eine gute ESG-Strategie ausmacht. Diese neun Punkte können auch in Zeiten der CSRD-Berichtspflicht für die Formulierung einer übergreifenden Strategie als Leitplanken dienen.
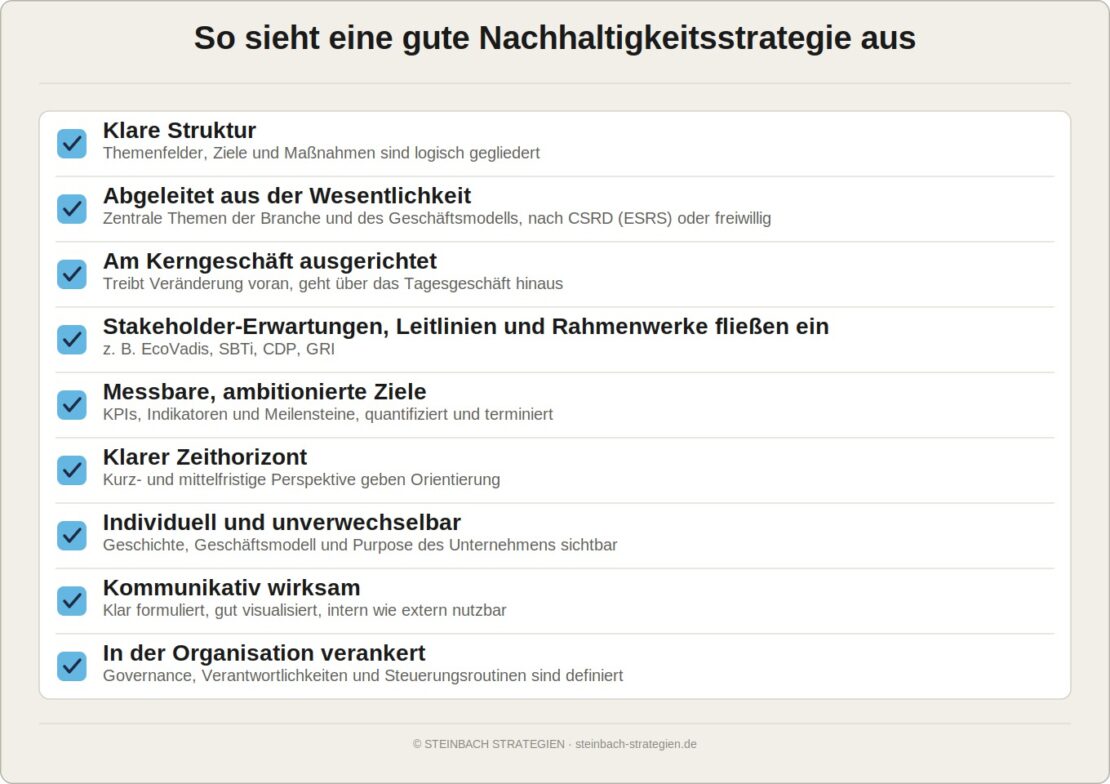
Berücksichtigt man diese neun Punkte, resultiert eine übergreifende Nachhaltigkeitsstrategie. Sie dient vor allem der Kommunikation nach innen und außen und umreißt den Transformationsfahrplan des Unternehmens klar und schnell erfassbar.
Wie eine übergreifende Strategie aussieht, zeigt die veröffentlichte Nachhaltigkeitsstrategie von Zentis: Vier benannte Handlungsfelder fassen zusammen, worauf sich das Unternehmen konzentriert: Klimaschutz und Ressourcenschonung, verantwortungsvolle Rohstoffbeschaffung, natürliche Produkte, die eigenen Beschäftigten. Entwickelt und veröffentlicht wurde die Strategie, bevor für Zentis die CSRD-Berichtspflicht greift. Es geht hier also nicht um eine Strategie, die aus der CSRD oder für diese entstanden ist. Vielmehr fasst sie verständlich zusammen, in welche Richtung sich das Unternehmen bewegt. Einzelne strategische Ziele ähneln dem, was die CSRD künftig verlangt, etwa die Ziele zur Treibhausgasreduktion. Andere Ziele, etwa Clean-Label-Rezepturen oder die Ausbildung von Nachhaltigkeitsbotschafterinnen, kommen ohnehin nicht aus der CSRD, sondern aus eigenen, historisch gewachsenen Schwerpunkten des Unternehmens. Genau das leistet eine übergreifende Strategie: die Brücke zwischen dem, was die CSRD-Berichtspflicht heute konkret verlangt, und dem, was einem Unternehmen wichtig ist, verständlich für innen und außen.
Besonders für die Kommunikation wird das wichtig: Ein CSRD-Bericht beantwortet nicht automatisch, was Kundinnen und Kunden, Mitarbeitende oder die Öffentlichkeit wissen wollen. Die übergreifende Strategie bietet dafür einen eigenen Ansatz, unabhängig von der Berichtspflicht.
Drei Beispiele aus der praktischen Strategiearbeit
Die Aufgaben sind anspruchsvoll: Die CSRD-Berichtspflicht umsetzen, eine Nachhaltigkeitsstrategie kommunizierbar aufsetzen, zusätzlich weitere Anforderungen, etwa von Kunden, erfüllen. Anhand von drei aktuellen Beispielen aus der Projektarbeit von STEINBACH STRATEGIEN lässt sich zeigen, wie verschiedene Anforderungen und Strategiearbeit praktisch und pragmatisch verknüpft werden können.
Keines der drei Projekte war Teil eines großen Strategieprozesses, sondern erfüllte konkrete Aufgaben: ein Compliance-Check, eine Orientierungsanalyse, Kennzahlen-Tabellen zur besseren Strukturierung der Datenlücken. Jedes der drei Projekte hat die strategische Arbeit des jeweiligen Unternehmens vorangebracht.
Website-Check auf EmpCo-Konformität
Seit dem 27. September 2026 gelten die deutschen Regeln zur Richtlinie (EU) 2024/825, in der Branche als EmpCo-Richtlinie bekannt, verbindlich für die Praxis (siehe hierzu auch den Blog-Artikel zur EmpCo). Für ein B2B-Unternehmen hat STEINBACH STRATEGIEN die bestehende Website auf EmpCo-Konformität geprüft, Aussagen präzisiert und Formulierungen angepasst, um Compliance sicherzustellen.
Ein zentraler Teil der Arbeit: die inhaltliche Substanz für Aussagen zur Dekarbonisierung aufbauen. Die Informationen zur CO2e-Reduktion lagen an verschiedenen Stellen verstreut. Gebündelt und aufeinander ausgerichtet bilden sie jetzt eine Dekarbonisierungs-Roadmap mit EmpCo-konformer Argumentation. Zudem erfüllt das Unternehmen eine wichtige EmpCo-Anforderung: Eine unabhängige externe Stelle hat die Roadmap geprüft und validiert.
Nach rund sechs Wochen war die Compliance für eine konkrete regulatorische Anforderung sichergestellt. Die Website nutzt jetzt konforme Formulierungen, auf die das Unternehmen auch in seiner weiteren Kommunikation zurückgreifen kann. Die extern geprüfte Roadmap dient zudem als Beleg gegenüber den eigenen Kunden. Und der Prüfprozess lieferte wichtige methodische Anregungen für die Umsetzung der Klimaziele.
Biodiversität strategisch konkretisieren
Biodiversität ist ein komplexes Thema in der Nachhaltigkeit, in der Bedeutung der planetaren Grenzen mindestens so gewichtig wie Klimaschutz. Anders als beim Klimaschutz sind Definitionen, Zusammenhänge und operationalisierte Ziele beim Thema Biodiversität aber längst nicht so klar festgelegt. Das zeigt sich auch an den Kennzahlen: Der ESRS-Standard verlangt für Klimaschutz eine ganze Reihe fein aufgeschlüsselter Angaben, für Biodiversität dagegen nur wenige. Diese sind davon abhängig, ob ein Unternehmen überhaupt entsprechende Aktivitäten hat, etwa Standorte in oder nahe Schutzgebieten. Die Wirkungszusammenhänge hängen zudem stark vom jeweiligen Geschäftsmodell und der Wertschöpfungskette ab.
Ein Unternehmen, für das Biodiversität aufgrund seiner Umweltauswirkungen ein wesentliches CSRD-Thema ist, beauftragte STEINBACH STRATEGIEN mit einer strategischen Orientierungsanalyse. Sie sollte sowohl für die CSRD-Berichtspflicht als auch die übergreifende Strategie anwendbar sein. Die Analyse lieferte zunächst einen Überblick zu Definitionen, Konzepten und Kennzahlen aus verschiedenen Berichtsstandards. Darüber hinaus zeigten ausgewählte Beispiele, wie andere Unternehmen Biodiversität umsetzen, sowohl im eigenen Geschäftsbetrieb als auch entlang der Wertschöpfungskette. Auf dieser Grundlage formulierte STEINBACH STRATEGIEN Empfehlungen. Im Ergebnis hatte das Unternehmen eine Übersicht zu den Inhalten für die CSRD-Berichterstattung. Parallel konnte es seinen strategischen Ansatz für Biodiversität inklusive sinnvoller Ziele und Maßnahmen für die kommenden Jahre schärfen.
ESG-Kennzahlen für die CSRD
Der Aufbau einer Excel-Tabelle für ESG-Kennzahlen klingt zunächst unspektakulär. „Das ist doch normal, das haben doch schon alle“, mag man denken. Für ein Unternehmen, das sich erst seit wenigen Jahren systematisch mit Nachhaltigkeit beschäftigte und global mehrere Standorte hat, sah die Realität anders aus: Kennzahlen lagen verstreut an verschiedenen Stellen und Systemen. Sie deckten unterschiedliche Bereiche des Unternehmens und fast nie den gesamten Konsolidierungskreis ab. Eine saubere Definition und schnelle Prüfbarkeit waren selten gegeben. All das würde mit Blick auf die CSRD-Berichtspflicht erhebliche Herausforderungen nach sich ziehen.
STEINBACH STRATEGIEN begleitete den Aufbau der ESG-Kennzahlen-Tabelle als eigenes Teilprojekt. Dazu gehörte, bestehende KPIs zu erfassen und zu präzisieren, den Bedarf an weiteren Kennzahlen aus Regelwerken und Kundenfragebögen zu ermitteln und die Kennzahlen zu erheben. Hinzu kamen eine saubere Dokumentation von Definition und Methodik sowie Impulse für die Prozesse der Datenerhebung, etwa zu Verantwortlichkeiten.
Dabei wurden zwangsläufig auch Lücken sichtbar: in den Daten selbst, in ihrer Qualität, in der Abdeckung oder in den dahinterliegenden Prozessen. Diese lassen sich gezielt angehen, Schritt für Schritt. Das Ergebnis des Teilprojekts: eine belastbare, erweiterbare Kennzahlentabelle sowie Anregungen, wie sich ähnliche Lücken künftig schließen lassen. Die Kennzahlentabelle legt die Grundlage für die CSRD-Berichtspflicht auf KPI-Ebene. Darüber hinaus macht sie es erst möglich, die am Markt vorhandenen, zunehmend leistungsfähigeren Softwarelösungen für ESG-Kennzahlen überhaupt anzuwenden.
Häufige Fragen zu Nachhaltigkeitsstrategie und CSRD-Berichtspflicht
Für jedes wesentliche Thema verlangt die CSRD eigene Konzepte, Maßnahmen, Ziele und Kennzahlen. Strategiearbeit wird dadurch kleinteiliger und muss mit jedem Bericht jährlich aktualisiert werden.
Eine klare Struktur, abgeleitet aus der Wesentlichkeit, am Kerngeschäft ausgerichtet, mit messbaren Zielen, klarem Zeithorizont und kommunikativer Wirksamkeit. Neun Kernpunkte fassen das zusammen, unabhängig von der CSRD-Berichtspflicht.
Bottom-up heißt: Ein Thema wird zuerst inhaltlich greifbar gemacht, bevor Ziele und Kennzahlen entstehen, typisch bei jüngeren Themen wie Biodiversität. Top-down heißt: Das Ziel steht bereits fest, oft vorgegeben durch externe Rahmenwerke. Kennzahlen, Prozesse und Maßnahmen folgen daraus, typisch bei etablierten Themen wie Klimaschutz.
Das hängt von der Ausgangslage ab, darunter: vorhandene Daten, relevante Regulierungen und bestehende Strukturen. Ein realistischer Zeitrahmen kann im Zuge der Bestandsaufnahme genannt werden. Als Richtschnur dienen drei bis neun Monate. Dabei lässt sich auch klären, ob durch einzelne Teilprojekte wichtige strategische Grundlagenarbeit pragmatisch – und deutlich zügiger – umsetzbar ist.
Fazit
Die Nachhaltigkeitsstrategie bleibt relevant
Die Nachhaltigkeitsstrategie in Zeiten der CSRD-Berichtspflicht verlangt zweierlei: die kleinteilige Arbeit an jedem einzelnen wesentlichen Thema aus der CSRD, und einen übergreifenden Rahmen in Form einer klar kommunizierbaren Nachhaltigkeitsstrategie. Beide Aufgaben greifen ineinander und müssen gut abgestimmt sein. Sie ersetzen einander jedoch nicht.
STEINBACH STRATEGIEN begleitet Unternehmen in der Entwicklung von Nachhaltigkeitsstrategien, beim ESG-Reporting und in der Kommunikation.