
Nachhaltigkeitsberichterstattung
und ESG-Reporting
Von Datenerfassung bis zum fertigen Bericht.
Nachhaltigkeitsberichterstattung ist für viele Unternehmen Pflicht – und für alle eine Chance. Ob CSRD-Bericht nach ESRS, GRI-Report, EcoVadis-Reporting oder Nachhaltigkeitsbericht ohne festes Rahmenwerk: Die Anforderungen sind vielfältig, die Ausgangssituationen auch.
STEINBACH STRATEGIEN begleitet Unternehmen bei der Nachhaltigkeitsberichterstattung – vom ersten Überblick über die Datenerhebung bis zum fertigen Bericht. Mit über 20 Jahren Erfahrung und dem Blick dafür, was in der jeweiligen Situation wirklich gebraucht wird.
Nachhaltigkeitsberichterstattung aufsetzen, steuern und begleiten
Bei der Nachhaltigkeitsberichterstattung müssen verschiedene Fragen geklärt werden: Warum wird berichtet? Welches Format passt – CSRD-Bericht nach ESRS, GRI-Bericht, EcoVadis-Reporting oder ein anderer Standard? Welche Daten liegen vor, und wie umfangreich soll der Bericht werden? Ist ein Online-Bericht, ein PDF oder ein gedruckter Bericht das Ziel? Und: Wer trägt die Verantwortung?
STEINBACH STRATEGIEN begleitet diesen Prozess von dem für Sie sinnvollen Punkt an und auf die Weise, die am besten passt. Mit 20+ Jahren Erfahrung in der Nachhaltigkeitsberichterstattung.
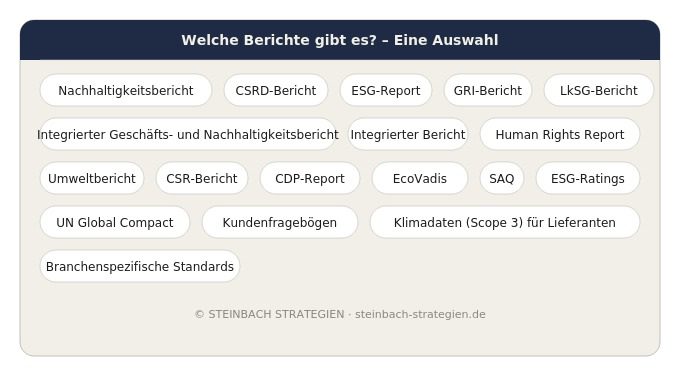
Abb.: Das Spektrum der Berichtspflichten zu Nachhaltigkeit und ESG
Typische Aufgaben in der Nachhaltigkeitsberichterstattung
- Berichtsformat und Rahmenwerk abwägen: CSRD/ESRS, GRI und weitere Standards für freiwilliges Reporting
- Prozessdesign: Zeitplan, Verantwortlichkeiten, Schnittstellen
- Datenerhebung strukturieren und begleiten
- Qualitätssicherung und Vorbereitung auf externe Prüfung
- Sparring und Steuerung bei laufenden Berichtsprozessen
Nachhaltigkeitsberichte entwickeln und umsetzen
Ein Nachhaltigkeitsbericht erfüllt Anforderungen, etwa die CSRD-Berichtspflicht oder die Wünsche von Kunden nach handfesten ESG-Daten. Ob nach GRI, VSME oder ohne externes Rahmenwerk: Notwendig sind eine klare Struktur, wesentliche Themen und belastbare Kennzahlen, die einer externen Prüfung standhalten.
STEINBACH STRATEGIEN begleitet vom Konzept bis zum fertigen Bericht – inhaltlich, strukturell und redaktionell. Das Ergebnis überzeugt Stakeholder und bringt das Unternehmen im Nachhaltigkeitsmanagement voran. Wie Storytelling mit ESG-Berichten gelingt, beschreiben wir unter Nachhaltigkeitskommunikation.
Typische Aufgaben in der ESG-Berichterstattung
- Entwicklung und Umsetzung von Nachhaltigkeitsberichten nach CSRD (ESRS), GRI, VSME und anderen Standards
- Unterstützung beim freiwilligen Reporting
- Integration von Kundenanforderungen (Fragebögen, EcoVadis, SAQ u.a.) in die Nachhaltigkeitsberichterstattung
- Inhaltliche Beratung, Redaktion und Qualitätssicherung
- Beratung zu integrierter Berichterstattung, EcoVadis, CDP, LkSG, ESG-Ratings und weiteren Reporting-Anforderungen
Redaktion und Qualitätssicherung von Nachhaltigkeitsberichten
Viele Unternehmen haben in ihrer Nachhaltigkeitsberichterstattung bereits etablierte Prozesse. Aber der Bericht selbst überzeugt noch nicht: Inhalten fehlt Substanz, Texte sind schwer verständlich, eine Strategie fehlt, Kennzahlen sind unvollständig oder unstrukturiert. Manchmal sind auch die Strukturen und Prozesse für den ESG-Bericht ineffizient oder die Organisation noch nicht auf eine externe Prüfung vorbereitet.
STEINBACH STRATEGIEN prüft bestehende Nachhaltigkeitsberichte und gibt konkretes Feedback – was funktioniert und was nicht. Auch eine fachliche Durchsicht vor Veröffentlichung hilft häufig, den ESG-Bericht signifikant zu verbessern. Qualitätssicherung gehört bei STEINBACH STRATEGIEN zu jedem Berichtsprozess dazu.
Typische Aufgaben in der Nachhaltigkeitsberichterstattung
- Durchsicht und Analyse bestehender Nachhaltigkeitsberichte und Websites
- Fachliches Feedback und konkrete Verbesserungsvorschläge
- Redaktionelle Texterstellung sowie Überarbeitung bestehender Texte
- Qualitätssicherung als Teil aller Berichtsprozesse
- Inhaltliche Prüfung auf Greenwashing-Risiken und Green Claims
- Inhaltliche und prozessuale Vorbereitung auf die externe Prüfung nach CSRD
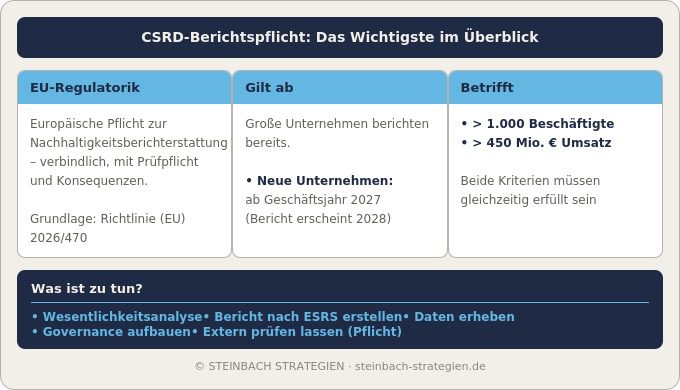
Abb.: CSRD-Berichtspflicht: Das Wichtigste im Überblick
Freiwilliges Reporting und Alignment von Standards
Freiwilliges ESG-Reporting nach UN Global Compact, EcoVadis, CDP oder anderen Standards ist für viele Unternehmen strategisch sinnvoll: Es schafft Transparenz gegenüber Kunden und Investoren und unterstützt bei der Beantwortung von Kundenfragebögen. Inhalte und Kennzahlen zu Themen wie Klima, Lieferketten-Sorgfalt, Menschenrechte, Biodiversität und Kreislaufwirtschaft werden aufbereitet und ins Nachhaltigkeitsmanagement integriert. Die Herausforderung wächst mit den Anforderungen: Wer mehrere Standards parallel führt, Kundenfragebögen beantwortet, Ratings wie EcoVadis oder SAQ bedient, braucht auch jenseits der CSRD-Berichtspflicht effiziente Prozesse, klare Prioritäten und Synergien in der Nachhaltigkeitsberichterstattung.
Typische Aufgaben
- Auswahl und Abwägung von Reporting-Standards
- Analyse von Kundenfragebögen und Setup interner Prozesse
- Aufsetzen und Optimieren von Reporting-Prozessen
- Schaffung von Synergien zwischen verschiedenen Anforderungen und dem Nachhaltigkeitsmanagement
Häufige Fragen zur CSRD-Berichtspflicht
Stand Juli 2026:
Inhaltlich ja, formal noch nicht ganz. Die EU-Kommission hat die überarbeiteten ESRS am 3. Juli 2026 verabschiedet, gegenüber dem Konsultationsentwurf gab es nur noch kleinere Klarstellungen.
Offen ist nur noch eine Formalie: Bis zu vier Monate lang können das EU-Parlament und der Rat den kompletten Text ablehnen, aber nicht mehr verändern. Geschieht das nicht, treten die ESRS wie jetzt vorliegend in Kraft, spätestens im November 2026.
Verpflichtend gelten sie ab Geschäftsjahr 2027. Unternehmen, die schon jetzt nach den alten ESRS berichten müssen, können freiwillig ein Jahr früher umsteigen, also schon für das Geschäftsjahr 2026. Für alle anderen Unternehmen ändert das nichts, sie sind ohnehin erst ab 2027 an der Reihe.
Der Begriff Omnibus (lat. fuer alles umfassend) bezeichnet in der Gesetzgebung eine Initiative, die mehrere bestehende oder geplante Gesetze in einem Paket zusammenfasst und ueberarbeitet. Im Kontext der EU-Nachhaltigkeitsgesetzgebung bezeichnet der Omnibus-Prozess die umfassende Reform von CSRD, CSDDD und EU-Taxonomie.
Den Ausgangspunkt bildete der Vorschlag der EU-Kommission vom 26. Februar 2025, der auf dem Wettbewerbsfähigkeitskompass (Competitiveness Compass) aufbaute. Ziel war ein Bürokratieabbau von rund 25 Prozent und eine bessere Harmonisierung der Nachhaltigkeitsregulierungen – mit besonderem Fokus auf die Entlastung mittelständischer Unternehmen.
Der Prozess ist inzwischen abgeschlossen:
- Dezember 2025: Einigung im Trilog-Verfahren; Zustimmung des EU-Parlaments am 16. Dezember 2025
- Februar 2026: Verabschiedung durch den Rat der Europäischen Union
- Februar 2026: Veröffentlichung der Richtlinie (EU) 2026/470 im Amtsblatt der EU
- März 2026: Inkrafttreten der neuen Regelungen
Die Mitgliedstaaten müssen die Änderungen der CSRD bis zum 19. März 2027 in nationales Recht umsetzen. Für die CSDDD gilt eine Umsetzungsfrist bis zum 26. Juli 2027, die materiellen Sorgfaltspflichten selbst greifen für die betroffenen Unternehmen einheitlich ab dem 26. Juli 2029.
Die überarbeiteten European Sustainability Reporting Standards (ESRS) wurden am 3. Juli 2026 von der EU-Kommission als delegierter Rechtsakt verabschiedet. Sie durchlaufen jetzt noch eine zweimonatige Prüfungsfrist (verlängerbar um zwei weitere Monate) bei EU-Parlament und Rat, in der beide Organe den Text nur als Ganzes ablehnen, aber nicht mehr inhaltlich ändern können. Verpflichtend gelten die neuen Standards ab Geschäftsjahr 2027, mit der Möglichkeit einer freiwilligen früheren Anwendung schon für 2026.
Der Weg dahin: Die EU-Kommission hatte am 6. Mai 2026 öffentliche Konsultationen zu den vereinfachten ESRS gestartet, die bis zum 3. Juni 2026 liefen. EFRAG hatte bereits am 3. Dezember 2025 die überarbeiteten Entwürfe an die EU-Kommission übergeben, aus denen der inzwischen verabschiedete delegierte Rechtsakt hervorgegangen ist.
Mit den neuen Schwellenwerten ergibt sich folgende vereinfachte Orientierung:
- Mehr als 1.000 Beschäftigte UND mehr als 450 Mio. Euro Umsatz → CSRD-Berichtspflicht
- Mehr als 5.000 Beschäftigte UND mehr als 1,5 Mrd. Euro Umsatz → zusätzlich CSDDD-Sorgfaltspflichten
- Darunter → keine CSRD-Pflicht (Taxonomie-Berichtspflicht entfällt ebenfalls)
Wichtig: Auch wenn Ihr Unternehmen nicht direkt berichtspflichtig ist, können Sie indirekt betroffen sein – als Zulieferer oder Geschäftspartner von Unternehmen, die berichten müssen und Daten entlang der Wertschöpfungskette abfragen. Eine frühzeitige Auseinandersetzung mit ESG-Themen ist daher auch für kleinere Unternehmen sinnvoll.
Nein, das deutsche CSRD-Umsetzungsgesetz war zuletzt noch nicht final verabschiedet. Der Regierungsentwurf liegt seit September 2025 vor, im April 2026 fand dazu eine öffentliche Anhörung im Bundestag statt. Der im März 2026 vorgelegte Änderungsantrag der Regierungsfraktionen berücksichtigt bereits die Erleichterungen aus der Omnibus-I-Richtlinie.
Vor der endgültigen Verabschiedung stehen noch die zweite und dritte Lesung im Bundestag aus. Bis zur Verkündung gilt für die bereits berichtspflichtigen Unternehmen weiterhin das CSR-Richtlinie-Umsetzungsgesetz von 2017. Den aktuellen Verfahrensstand dokumentiert das DRSC (Deutsches Rechnungslegungs Standards Committee) laufend.
Einschränkung des Anwenderkreises
Die wohl gravierendste Änderung: Berichtspflichtig nach CSRD sind künftig nur noch Unternehmen mit mehr als 1.000 Beschäftigten und einem Jahresumsatz von über 450 Millionen Euro. Ursprünglich war eine Schwelle von 50 Millionen Euro Umsatz vorgesehen – die finale Regelung setzt die Hürde damit deutlich höher.
- EU-weit werden statt der ursprünglich geplanten rund 50.000 Unternehmen voraussichtlich nur noch 4.000–6.000 Unternehmen berichtspflichtig.
- Börsennotierte KMU fallen vollständig aus dem CSRD-Anwenderkreis heraus – die ursprünglich geplante Übergangsregelung entfällt.
- Finanzholdinggesellschaften sind ebenfalls ausgenommen.
Zeitliche Verschiebung der Berichtspflicht
- Unternehmen, die ab dem Geschäftsjahr 2025 oder 2026 hätten berichten müssen (sog. Welle 2), erhalten einen Aufschub um zwei Jahre. Erste Berichterstattung: frühestens für das Geschäftsjahr 2027, zu veröffentlichen 2028.
- Welle-1-Unternehmen (kapitalmarktorientierte Unternehmen mit mehr als 500 Beschäftigten, die bereits für 2024 berichten mussten) sind von dieser Verschiebung nicht betroffen – für sie gelten optionale Übergangsfristen auf Mitgliedsstaaten-Ebene bis 2026.
Vereinfachung der Berichtsstandards (ESRS)
- Die Wesentlichkeitsanalyse (Double Materiality Assessment, DMA) bleibt Pflicht, wird jedoch vereinfacht.
- Narrative und qualitative Datenpunkte werden reduziert; quantitative KPIs bleiben weitgehend bestehen.
- Sektorspezifische ESRS werden nicht eingeführt – der bisherige Plan, branchenspezifische Standards zu entwickeln, ist offiziell vom Tisch. Sektorleitlinien bleiben freiwillig.
- Berichtspflichten zur Lieferkette (Wertschöpfungskette) werden eingeschränkt.
- Die elektronische Auszeichnung (XBRL-Tagging) ist bis zum Erlass einer entsprechenden delegierten Verordnung nicht verpflichtend.
- Die EU-Kommission soll ein digitales Portal mit Vorlagen und Leitlinien für Unternehmen einrichten.
Änderungen bei der externen Prüfung (Assurance)
- CSRD-Berichte unterliegen weiterhin einer externen Prüfung, jedoch dauerhaft auf dem Niveau der begrenzten Prüfungssicherheit (Limited Assurance).
- Der ursprünglich geplante Übergang zu einer umfassenden Prüfungssicherheit (Reasonable Assurance) ist gestrichen.
- Bis 2026 werden zunächst lediglich Prüfleitlinien erarbeitet.
Viele Unternehmen haben in den vergangenen Jahren erhebliche Ressourcen in die CSRD-Vorbereitung investiert – Wesentlichkeitsanalysen durchgeführt, Datenprozesse aufgebaut, Berichtsstrukturen entwickelt.
Mit der Verabschiedung der überarbeiteten ESRS am 3. Juli 2026 liegt diese Klarheit jetzt vor: rund 60 Prozent weniger Pflichtdatenpunkte, über 70 Prozent weniger Datenpunkte insgesamt. Wer seine Wesentlichkeitsanalyse bislang zurückgehalten hat, kann jetzt auf Basis der finalen Fassung arbeiten. Der Omnibus-Prozess ändert die Rahmenbedingungen, macht die bisher geleistete Arbeit aber nicht wertlos.
Die Empfehlung von STEINBACH STRATEGIEN:
- Prüfen Sie zunächst, ob Ihr Unternehmen die neuen Schwellenwerte (über 1.000 Beschäftigte und über 450 Mio. Euro Umsatz) erreicht.
- Falls ja: Die aufgebaute Grundlage bleibt wertvoll. Passen Sie Ihre Roadmap an die neuen ESRS und den Zeitplan (Geschäftsjahr 2027) an.
- Falls nein: Bewerten Sie, welche der aufgebauten Strukturen und Daten strategisch weiter nützlich sind, etwa für freiwillige Berichterstattung, Stakeholder-Kommunikation oder Lieferketten-Anforderungen.
Wir helfen Ihnen einzuschätzen, was sich lohnt zu behalten – und was Sie getrost loslassen können. Schreiben Sie eine Nachricht!
Möglicherweise ja, zumindest für eine Übergangszeit.
Das betrifft Sie, wenn Ihr Unternehmen kapitalmarktorientiert ist und mehr als 500 Beschäftigte hat, denn nach dieser Schwelle waren Sie bislang berichtspflichtig. Die neuen Schwellenwerte liegen deutlich höher, über 1.000 Beschäftigte und über 450 Mio. Euro Umsatz müssen jetzt gleichzeitig erfüllt sein. Liegen Sie dazwischen, etwa bei 700 Beschäftigten oder bei 1.200 Beschäftigten, aber nur 200 Mio. Euro Umsatz, stecken Sie in einer echten Übergangslücke: Ab dem Geschäftsjahr 2027 wären Sie nicht mehr berichtspflichtig, für 2025 und 2026 gilt aber offiziell noch die alte, strengere Regel.
Die EU erlaubt Deutschland, Unternehmen in genau dieser Situation für diese beiden Jahre von der Pflicht zu befreien. Ob Deutschland das tut, hängt vom nationalen Umsetzungsgesetz ab, das noch nicht verabschiedet ist (siehe die Frage/Antwort „Ist die CSRD in Deutschland schon gesetzlich umgesetzt?“).
Unsere Einschätzung: Beobachten Sie die Entwicklung des deutschen Gesetzes, bevor Sie Ihren Berichtsprozess für 2025 oder 2026 einstellen.
Unabhängig davon, wie sich die Rechtslage entwickelt, bleibt die strategische Frage: Wie geht es mit Ihrem ESG-Management weiter, und wie kommunizieren Sie das intern wie extern? Dabei unterstützen wir Sie gerne. Sprechen Sie uns an.
Auch die Corporate Sustainability Due Diligence Directive (CSDDD) wurde durch den Omnibus-Prozess erheblich angepasst:
- Neue Schwellenwerte: Sorgfaltspflichten gelten künftig nur noch für Unternehmen mit mehr als 5.000 Beschäftigten und einem Jahresnettoumsatz von über 1,5 Milliarden Euro – eine massive Einschränkung gegenüber den ursprünglichen Plänen.
- Keine Übergangspläne zum Klimawandel: Unternehmen müssen im Rahmen der CSDDD keine Klimaübergangspläne mehr entwickeln.
- Haftungsfragen: Die zivilrechtliche Haftung wird auf nationaler Ebene geregelt – EU-weit einheitliche Haftungsregeln entfallen.
- Deutschland und das LkSG: Die Bundesregierung hat angekündigt, das Lieferkettensorgfaltspflichtengesetz (LkSG) durch ein neues Gesetz zur internationalen Unternehmensverantwortung zu ersetzen, das die CSDDD in nationales Recht überführt. Ob und wie der neue CSDDD-Anwendungsbereich dabei übernommen wird, ist noch offen.
Umsetzungsfrist für die Mitgliedstaaten: 26. Juli 2027.
Auch die EU-Taxonomie – das Klassifikationssystem für nachhaltige Wirtschaftsaktivitäten – wird durch den Omnibus-Prozess vereinfacht:
- Neuer Anwenderkreis: Unternehmen mit weniger als 1.000 Beschäftigten und weniger als 450 Millionen Euro Umsatz sind von der Berichtspflicht befreit.
- Unternehmen oberhalb dieser Schwelle müssen alle Taxonomie-Kennzahlen offenlegen.
- Vereinfachung der Berichterstattung: Einführung von Wesentlichkeitsgrenzen und Reduktion der Datenpunkte.
- Die Berichtspflichten sind damit stärker an die neuen CSRD-Schwellenwerte angeglichen – was die Komplexität für viele Unternehmen reduziert.
Kontakt aufnehmen
Fragen? Der erste Schritt ist am liebsten eine kurze E-Mail. Im Gespräch klärt sich dann, ob eine Zusammenarbeit infrage kommt und wie sie aussehen könnte.